
自営業・フリーランスのための特別レッスン老後のお金のギモン 全部お答えします
Lesson6 国民年金基金とiDeCoの違いと活用
国民年金基金とiDeCo、それぞれの特徴と違いを知ることで自分に合った活用法が見えてきます。
ご自身の生活状況や将来設計などにあわせて、納得のいく選択をしていきましょう!
年金には確定拠出型と確定給付型がある
皆さんは、確定拠出年金という制度をご存じでしょうか? 公的年金を補完する私的年金制度の1つで、おおまかに言うと、定額で負担する掛金を、いろいろな金融商品で運用し、運用の成績次第で将来の年金額が決定するという、拠出(掛金)が確定しているタイプの制度です。この確定拠出年金には、企業型確定拠出年金と個人型確定拠出年金の2つのタイプがあります。
- 企業型確定拠出年金
- 会社が従業員の退職金や老後の年金のために行う制度で、掛金は会社が拠出し、運用する商品や掛金の配分は加入者である従業員が選択します。
- 個人型確定拠出年金(愛称iDeCo:イデコ)
- 個人が自分の老後の年金のために任意で行う制度で、掛金は加入者が拠出し、運用する商品や掛金の配分を自分で決定します。
一方、「確定給付型の年金」とは、給付額(将来の年金額)が確定しているタイプの年金です。確定給付型の年金は将来の受取額があらかじめ決まっています。
自営業者やフリーランスが任意で加入することができる国民年金基金や会社員が企業単位で加入する確定給付企業年金は確定給付型の年金です。
企業年金である確定給付企業年金は、会社が原則掛金を負担し、あらかじめ決められた給付額を確保するために運用されます。ただし、運用が予定通りにいかない場合の積立不足は会社が負担することになっています。
そこで、今回は、iDeCoについて、制度内容や活用方法を確認するとともに、確定給付型である国民年金基金との組み合わせ方法などについてみていきましょう。
iDeCoってどんなもの?
まずは、老後資金準備の観点から、年金制度の階層イメージの全体像をみてみましょう。
 ※2026年4月現在
公的年金制度は、社会全体の支え合いにより、一生涯続く、老後の生活費の土台となるものです。そして公的年金の上乗せとして私的年金があります。私的年金は公的年金と違って、基本、掛金を積み立てていく方式の年金です。その中の1つが企業年金です。
これは企業が自社の退職金制度に関する福利厚生の一環として実施するものです。したがって、企業にお勤めの人には、この企業年金がある人もいますが、ない人もいます。自分の会社にはどういった企業年金があるのか、確認することが大切です。なお、自営業者やフリーランスには、企業年金はありません。
私的年金にはもう1つ、個人年金があります。個人年金は、個人が任意で加入する年金でさまざまなものがあります。加入条件などもありますので確認しましょう。この個人年金の中に、今回のテーマであるiDeCoや国民年金基金があります。
iDeCoは、加入者自身で掛金を拠出します。運営管理をしてくれる機関(金融機関等)を自分で選び、その運営管理機関が提示するラインナップの中から運用商品を自分で選び、自分で積立金を運用していきます。掛金とその運用益との合計額をもとに、給付額が決定し、60歳以降に給付を受け取るという制度です。税制上のメリットが大きく、税優遇が受けられるのも大きな特徴です。
加入対象者は、基本的に公的年金制度に加入している 65歳未満の人です。令和8年12月から、一定の要件を満たす場合、最長70歳未満まで掛金の拠出が可能になります。
iDeCoは、加入者自身が掛金額を決定します。月々5,000円から始められ、1,000円単位で自由に設定できます。ただし、個人の状況によって掛金の限度額が異なりますので注意が必要です。
上乗せ年金の必要性は? 自営業者の場合
先ほどの図表をみても、会社員・公務員であれば、厚生年金があり、さらに会社によっては企業年金が導入されています。それでは、自営業者・フリーランス(国民年金の第1号被保険者)の年金制度はどうなっているのか、もう一度おさらいしてみましょう。
自営業者やフリーランスが加入する公的年金制度は、国民年金のみとなります。会社員や公務員のように厚生年金はありません。また、企業年金といった制度もありません。国民年金では、将来受け取れる年金額は満額で、月額約7万円(年額約85万円)になります(2026年度価格)。
一方、現在の高齢者世帯の平均的な支出は、月額約30万円(2025年家計調査より)です。夫婦世帯で考えると、自営業世帯では、国民年金だけでは、月額で約16万円も足りないことになります(会社員世帯は約6万円の不足)。自営業なので定年がないため、事業等の収入で賄うことも可能かもしれませんが、それでも月額で約16万円、年額にすると約190万円は大きいでしょう。
また、老後の期間はますます延びています。65歳時点の平均余命(その年齢時点であとどれくらい生きられるのかを示す期間)をみると、男性で19.47年、女性は24.38年です。つまり、年齢に直すと男性は84.47歳(65歳+19.47年)、女性は89.38歳(65歳+24.38年)になります。したがって、65歳から90歳までの25年間としてみた場合、それだけ長い期間にわたって受け取ることができる年金制度は非常に頼りになります。
「貯蓄で賄うから大丈夫」という意見もあるでしょう。確かに財産にゆとりがあれば、それでもよいのかもしれません。ただ、想定外の出費、医療費・介護費の負担などが続いた場合など、生活費以外にも貯蓄を切り崩して生活しなければなりません。「長生きリスク」という言葉がありますが、長生きすることは素晴らしいことですが、貯蓄を切り崩した生活をしていると、いつか貯蓄残高がゼロになってしまう可能性もあります。
生きている間ずっと受け取ることができる年金制度、つまり終身年金があれば、長生きしても安心な備えになります。代表例が公的年金(国民年金・厚生年金)です。ただ、自営業者の場合は、国民年金だけでは足りないので、上乗せの年金を考えることが重要です。そしてまずは終身で受け取れる年金を準備することが必要といえるでしょう。
国民年金基金とiDeCoの違いと活用法
では、具体的に、自営業者の場合は、どうやって上乗せの年金を考えればよいのでしょうか?
もちろん、個々の事業の種類・状況や貯蓄・投資に対する考え方によって異なるでしょう。ただ、一般的に、年金制度だけでみた場合、まずは自営業にはない公的年金制度である厚生年金に替わる制度を考えてみるのがよいでしょう。つまり、法律で定められた年金制度で、税制面の扱いなどが公的年金制度に近いものが有利となるでしょう。
その際、まず考えられるのが、国民年金基金とiDeCoです。この2つの制度はどのように異なるのか、その違いを下表で確認してみましょう。
自営業者にとって重要な要素となる税制面の扱いです。掛金は、両方とも全額所得控除となり他の個人年金と比べると有利な扱いとなっています。なお、国民年金基金は、家族の掛金分も負担した場合、まとめて所得控除ができる社会保険料控除となっています。これは国民年金の保険料と同じ扱いです。
一方、iDeCoは小規模企業共済等掛金控除ですので、本人分のみの控除となります。また、老齢年金、老齢給付金の税制面の扱いについては、年金は両制度とも公的年金等控除が適用されますので有利な扱いとなっています。なお、iDeCoについては一時金として受け取ることも可能ですが、この場合も退職所得控除が適用され、税制上有利な扱いとなっています。
国民年金基金とiDeCoで最も異なるのが、給付の額とその給付の額を決める運用の指図です。国民年金基金については、予め定められた給付額となっており、自分で運用の指図をすることはありません。つまり、確定給付型の年金です。一方、iDeCoについては、運用商品(元本確保型商品を含む)を自分で選択し、運用の指図も自分で行い(運用益は非課税扱い)、運用成績によって給付の額が変動する確定拠出年金です。この違いは、上乗せ年金を検討する際によく確認しておきましょう。
さらに、給付方法についてですが、国民年金基金は基本的には生涯受け取ることができる終身年金で、別途有期年金もあります。一方、iDeCoは、5年以上20年以下の有期年金か一時金での受け取りが多くなっており、一部終身年金を取り扱っている運営管理機関もあります。
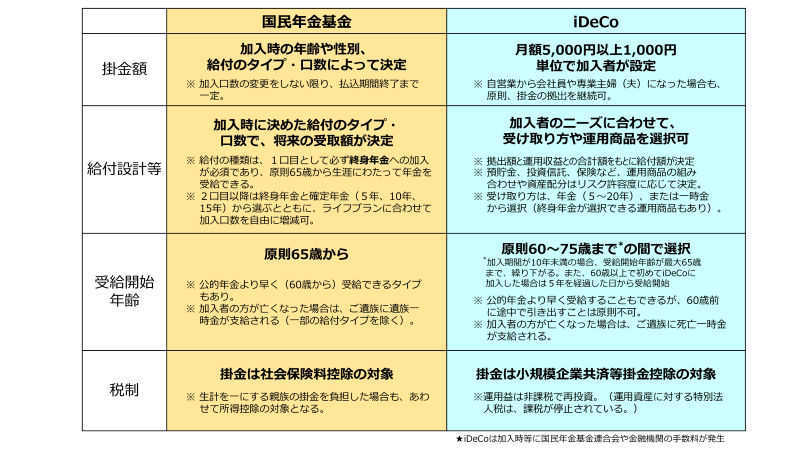
国民年金基金とiDeCoについては、自営業者の上乗せ年金として考えた場合、共通する部分と異なる部分があるため、よく比較したうえで、自分にあった制度を選択するのがよいでしょう。また、両制度とも選んで併用することが可能です。ただし、掛金の上限があるため、両制度合わせて年額81万6,000円(月額6万8,000円)までの中で、組み合わせることになります。
なお、令和8年12月から月額掛金の上限額が7万5,000円へ引き上げられます(国民年金基金とiDeCo掛金と合算した掛金額)。
両制度を組み合わせる場合、自営業者の公的年金制度にはない厚生年金に替わるものとして、確定給付型の年金であり終身年金を基本とする国民年金基金をまずは検討してみるのがよいといえるでしょう。そのうえで、月々5,000円から1,000円単位で始められ、運用商品を自分で選択し税制上有利に運用できるiDeCoも検討してみるという方法もあるでしょう。
老後の期間はますます延びています。長い期間にわたって受け取ることができる年金制度はやはり頼りになります。「長生きリスク」に備える意味でも、豊かな老後を過ごすためにも、早めに備えを始めることが大切です。特に、自営業者の場合は、公的年金制度が国民年金のみなので、上乗せの年金を早めに考えることが重要となるでしょう。
- 国民年金基金とiDeCoの特徴と違いなどをしっかり確認しよう。
- どちらの制度も掛金は全額所得控除となり、税制面でも有利な扱い!
- 迷った時は、終身年金である国民年金基金をベースとし、その上でiDeCoを活用しよう。